Vagyonadó 2026: benyújtották a törvényjavaslatot – több ponton változtak a szabályok
2026. október 27-én a Kormány benyújtotta az Országgyűlésnek a vagyonadóról szóló T/930. számú törvényjavaslatot. A parlament elé került szöveg megtartja az október elején társadalmi egyeztetésre bocsátott tervezet alapvető rendszerét, több olyan szabályt azonban átírtak vagy pontosítottak, amely a cégtulajdonosok, a nagyobb saját tőkéjű vállalkozások és a vagyonkezelési struktúrák számára közvetlenül is lényeges.
Az október 6-án közzétett első tervezetet korábbi, „Vagyonadó 2026 – Tervezett szabályok, vállalati kötelezettségek és cégértékelés gyakorlati számításokkal és példákkal” című cikkünkben részletesen bemutattuk. Ezért mostani összefoglalónk elsősorban arra koncentrál, mi maradt meg az eredeti elképzelésekből, és hol változott a szabályozás a parlament elé benyújtott változatban.
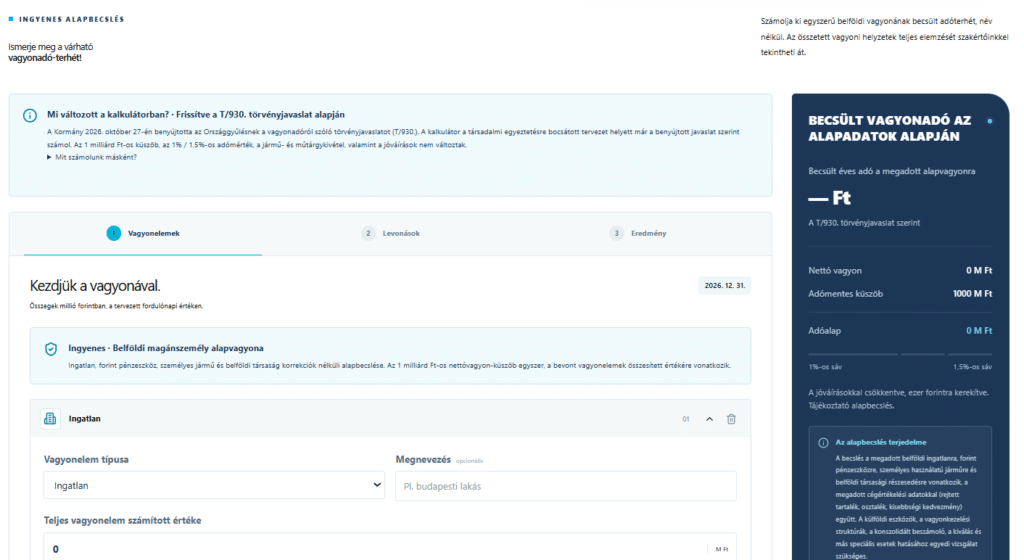
Frissítettük ingyenes vagyonadó-kalkulátorunkat a T/930. törvényjavaslat alapján!
Számolja ki csupán néhány lépésben, hogy a benyújtott törvényjavaslat alapján várhatóan mekkora éves vagyonadó-kötelezettsége keletkezhet!
1. Az alapok nem változtak: 1 milliárd forint feletti nettó vagyon lehet adóköteles
A vagyonadó alanya továbbra is a belföldi és külföldi illetőségű magánszemély, valamint a belföldi és külföldi illetőségű vagyonkezelési adóalany lehet. Utóbbi körbe többek között a bizalmi vagyonkezelés alapján kezelt vagyon, a magánalapítvány, valamint a hasonló külföldi trust- és alapítványi struktúrák tartozhatnak.
A belföldi illetőségű adóalanynál főszabály szerint a teljes magyar és külföldi vagyon adókötelezettség alá kerül, míg a külföldi illetőségű adóalanynál a magyar ingatlanok, az ezekhez kapcsolódó vagyoni értékű jogok, a magyar társaságokban fennálló részesedések és a belföldi ingatlanvagyonnal rendelkező társaságokban fennálló részesedések tartoznak az adóztatási körbe.
Az adóalap a vagyonelemek december 31-re meghatározott számított értékének és az igazolt, levonható tartozásoknak a különbözetéből indul ki. Belföldi illetőségű adóalanynál az így meghatározott nettó vagyon 1 milliárd forintot meghaladó része lesz az adóalap. Az adó mértéke az adóalap 100 milliárd forintot meg nem haladó részére 1%, az e fölötti részre 1,5%.
A törvényjavaslat alapján az új szabályok 2026. december 15-vel lépnek hatályba, így az első értékelési időpont 2026. december 31. lenne. Az első vagyonadó-bevallást és az adót 2027. augusztus 31-ig kellene benyújtani, illetve megfizetni. Bevallást csak annak kell benyújtania, akinek ténylegesen vagyonadó-fizetési kötelezettsége keletkezik.
A fő keretek tehát nem változtak. A részletek között viszont több olyan módosítás van, amely egyes adózóknál jelentősen átírhatja az előzetesen számított adókötelezettséget.
2. Átírták a holdingvállalkozás fogalmát
Az eredeti tervezet azokat a társaságokat tekintette holdingvállalkozásnak, amelyek egyedi beszámolójában a társasági részesedések könyv szerinti értéke az összes eszköz legalább 90%-át képviselte. Ez a szabály a gyakorlatban nehezen indokolható helyzetekhez vezethetett volna. Ha egy holding például osztalékot kapott a leányvállalatától, jelentősebb készpénzt tartott a bankszámláján, vagy eladott egy leányvállalatot, a részesedések mérlegen belüli aránya könnyen 90% alá kerülhetett volna. Ezzel ugyanaz a társaság egyik évben holdingként, a másik évben pedig az általános szabályok szerint kerülhetett volna értékelésre.
A benyújtott javaslat ezt a problémát nagyrészt kezeli. A 90%-os arány számításakor a társasági részesedések mellett már az értékpapírokat, más befektetett pénzügyi eszközöket, a pénzeszközöket, a saját célra használt ingatlanokat és a tulajdonolt társaságokkal szembeni követeléseket is figyelembe kell venni.
A módosítás ugyanakkor egy tartalmi feltétellel egészíti ki a definíciót. Csak az a társaság minősülhet holdingvállalkozásnak, amelynek elsődleges célja nem saját termékek előállítása vagy közvetlen szolgáltatások nyújtása, hanem más gazdasági társaságokban fennálló részesedések birtoklása és az azokon keresztül történő irányítás. A gyakorlatban ez új értelmezési kérdéseket vethet fel azoknál a holdingoknál, amelyek csoportfinanszírozási, menedzsment- vagy más szolgáltatásokat is nyújtanak.
A holdingok értékelési módszere nem változott. A részesedés számított értéke továbbra is a társaság saját tőkéjének tulajdoni hányadra jutó értéke; a hároméves eredményből képzett hozamérték ebben az esetben nem kerül külön a képletbe.
3. Új lehetőség a 100 millió forintot meg nem haladó saját tőkéjű cégeknél
A benyújtott javaslat egyik legnagyobb gyakorlati változása a kisebb saját tőkével rendelkező vállalkozásokat érinti. Ha a társaság utolsó lezárt üzleti évi beszámolója szerinti saját tőke nem haladja meg a 100 millió forintot, az adózó választhat: a főszabály szerinti képlet helyett a részesedés értékét egyszerűen a saját tőke tulajdoni hányadra jutó összegében is meghatározhatja.
Ennek különösen az alacsony eszközigényű, de magas nyereséggel működő cégeknél lehet jelentősége. A főszabály szerint ugyanis a nem tőzsdei részesedés értékének egyharmadát a saját tőke, kétharmadát pedig a jövedelemtermelő képesség alapján számított hozamérték adja. A hozamérték az utolsó három lezárt üzleti év átlagos adózott eredményének 15%-os tőkésítési rátával számított értéke.
A konstrukció a diákok számára is vonzó lehet.
A feltételeknek megfelelő 25 év alatti fiatal 2026-ban jogosultsági hónaponként 715 765 forintig nem fizet 15 százalék személyi jövedelemadót az érintett jövedelmei után. A kedvezőbb nettó kereseti lehetőség erősítheti a toborzást és a megtartást, ami a partner számára stabilabb rendelkezésre állást jelenthet.
4. A közeli hozzátartozók részesedéseit össze kell számítani a kisebbségi értékcsökkentésnél
A kisebbségi részesedésekhez kapcsolódó értékcsökkentés mértéke megmaradt. Ha a közvetlen és közvetett tulajdoni hányad eléri a 33%-ot, de nem éri el az 50%-ot, a részesedés számított értéke 25%-kal csökkenthető; 33% alatti részesedésnél 30%-os csökkentés alkalmazható. Új elem viszont, hogy a kisebbségi részesedés mértékének vizsgálatakor a Ptk. szerinti közeli hozzátartozók tulajdoni hányadait össze kell számítani.
Ez például egy olyan családi társaságnál lehet lényeges, ahol két közeli hozzátartozó egyenként 30-30%-os részesedéssel rendelkezik. Míg a társadalmi vitára bocsátott törvénytervezet alapján mindketten 30%-kal csökkenthették részesedésük értékét, addig a most benyújtott törvénytervezet alapán nem alkalmazhatnak értékcsökkenést. A családi tulajdonosi struktúrát ezért a részesedések értékelésekor már nem lehet kizárólag személyenként vizsgálni.
5. Negatív saját tőke, kiválás, konszolidáció – több korábbi bizonytalanságot rendeztek
A benyújtott szöveg külön kimondja, hogy ha a társaság saját tőkéje negatív, a cégértékelési képletben azt nullának kell tekinteni. Ez azért számít, mert a negatív saját tőke így nem csökkentheti a korábbi évek nyereségéből képzett pozitív hozamértéket.
Külön korrekció került a javaslatba a kiválásokra is. Ha a társaság kiválást követően változatlan formában tovább működik, a kiválás évének és az azt megelőző éveknek az eredményéből ki kell venni a kivált társasághoz tartozó eredményt. A szabály azt akadályozza meg, hogy a tovább működő társaság vagyonadó szerinti hozamértékében olyan üzletág korábbi eredménye maradjon benne, amely az értékeléskor már másik társaságban működik.
A konszolidált beszámolót készítő anyavállalatoknál is pontosították a számítást. Ha a társasági részesedés értékét konszolidált adatokból kell meghatározni, a konszolidált saját tőkét és az adózott eredményt csökkenteni kell a kisebbségi, nem ellenőrző tulajdonosokra jutó saját tőkével, illetve eredménnyel.
Szeretném megnézni, hogyan igazítható a mun kaerő-kapacitás a tényleges terheléssel diákok segítségével.
Érintheti Önt vagy vállalkozását a tervezett vagyonadó? Vegye fel a kapcsolatot szakértőinkkel, és készüljön fel időben a lehetséges változásokra!
6. Enyhült az 500 millió forint feletti saját tőkéjű cégek adatszolgáltatása
Az eredeti tervezet közvetlen kötelezettséget írt elő minden olyan belföldi társaság számára, amelynek saját tőkéje meghaladta az 500 millió forintot: a rejtett tartalék meghatározásához szükséges, könyvvizsgáló által felülvizsgált adatokról a beszámoló elfogadását követő 30 napon belül tájékoztatni kellett volna a tulajdonosokat és a NAV-ot. A most benyújtott törvénytervezet már csak akkor írja elő ezt az adatszolgáltatást, ha azt legalább egy tulajdonosi jogokat gyakorló személy kéri.
Ez lényeges adminisztratív könnyítés. Az 500 millió forintos saját tőkehatár felett ugyanakkor maga az értékelési szabály nem változott: a saját tőkét továbbra is növelni kell a befektetett eszközként kimutatott ingatlanok, társasági részesedések és értékpapírok pozitív rejtett tartalékával.
A könyvvizsgálói felülvizsgálat szabálya is enyhült. Ha az érintett ingatlan, társasági részesedés vagy értékpapír piaci értékeként annak vagyonadótörvény szerinti számított értékét használják, ehhez a rejtett tartalék meghatározásához nem szükséges külön könyvvizsgálói felülvizsgálat.
7. Az ingatlanoknál bővül a NAV értékelési modellje, és erősebb lett az adózói védelem
A NAV statisztikai alapú tömeges ingatlanértékelési modellje az eredeti tervezetben a lakásokra és a felépítménnyel nem rendelkező mezőgazdasági ingatlanokra terjedt volna ki. A benyújtott jogszabálytervezet alapján már a lakások, üdülők, telkek és a felépítménnyel nem rendelkező mezőgazdasági ingatlanok is bekerülhetnek a NAV által működtetett modellbe.
A javaslat szövegezése egy új adózói garanciát is tartalmaz. Ha az adózó a NAV tömeges értékelési modelljével határozza meg az ingatlan értékét, a NAV ellenőrzéskor csak akkor állapíthat meg ettől eltérő számított értéket és adóhiányt, ha bizonyítja, hogy az adózó a modell használatakor nem az ingatlan valós paramétereit adta meg.
Szakértői értékbecslés továbbra is használható az indexált érték vagy a NAV modellje helyett. Ha a szakértői érték több mint 20%-kal eltér az egyébként irányadó ügyleti, indexált vagy NAV által számított értéktől, az eltérést részletesen alá kell támasztani; önmagában a 20%-ot meghaladó különbség nem zárja ki a szakértői érték használatát.
A szakértőket ugyanakkor közvetlen felelősségi szabály is terheli. Ha a NAV megállapítja, hogy a szakmai vagy törvényi szabályok megsértése miatt az értékbecslés nem éri el az ingatlan valós forgalmi értékének 70%-át, a szakértővel szemben 100 ezer forintos bírságot kell megállapítani; 365 napon belül legalább három ilyen címen kiszabott és véglegessé vált bírság esetén a szakértőt törölik a NAV által vezetett nyilvántartásból.
8. Külföldi ingatlanoknál részletesebb lett az értékelési rendszer
A külföldi ingatlanok értékelésénél a szerzés évében főszabály szerint továbbra is a független felek közötti vételárból vagy a külföldi hatóság által megállapított értékből kell kiindulni, növelve az év végéig elvégzett értéknövelő beruházásokkal. A következő években az előző év számított ingatlanértéke az adózó választása szerint évente 3%-kal vagy az adott ország hivatalos ingatlanárindexével módosítandó.
A benyújtott szöveg külön szabályt ad arra az esetre is, ha korábbi évek számított értéke nem áll rendelkezésre. Ilyenkor a régi szerzési értékből kiindulva, évenkénti indexálással és az értéknövelő beruházások figyelembevételével lehet eljutni a tárgyévi értékhez.
A külföldi illetőségű adóalany belföldi ingatlanvagyonnal rendelkező társaságban fennálló részesedésénél szintén pontosították a számítást. A társaság magyar ingatlanainak számított értékéből levonhatók az ingatlanok megszerzéséhez, létesítéséhez, fenntartásához vagy értéknövelő beruházásához közvetlenül kapcsolódó tartozások, és az így kapott nettó érték tulajdoni hányadra jutó része kerül az adóalapba.
9. A vagyonadóval érintett cégek feladatai nem tűntek el
A benyújtott változat több adminisztratív terhet enyhít, de a vagyonadó továbbra sem kezelhető kizárólag a magánszemély tulajdonos adóbevallási kérdéseként.
From 500 millió forintot meghaladó saját tőkéjű társaságoknak továbbra is meg kell tudni határozni a befektetett eszközként kimutatott ingatlanok, társasági részesedések és értékpapírok rejtett tartalékát, ha erre a tulajdonos vagyonadójának kiszámításához szükség van.
Ha a törvény alapján független cégértékelés válik szükségessé vagy alkalmazhatóvá, a belföldi társaság köteles a cégértékelő által kért adatokat és információkat 30 napon belül rendelkezésre bocsátani.
10. Nem az adókalkulációval érdemes kezdeni
A parlament elé került javaslat alapján egyre pontosabban modellezhető, kit és milyen nagyságrendben érinthet a vagyonadó. Ettől még a tényleges adó kiszámítása csak a folyamat vége.
Először fel kell mérni, mely vagyonelemek tartoznak az adóköteles vagyonba, kinek a vagyonában kell azokat figyelembe venni, és az egyes eszközökre milyen értékelési módszer vonatkozik. A társasági részesedéseknél külön meg kell vizsgálni többek között a holdingminősítést, a 100 millió és 500 millió forintos saját tőkehatárokat, a kisebbségi részesedések korrekcióját és az esetleges rejtett tartalékokat.
A bizalmi vagyonkezelések és magánalapítványok esetében a kezelt vagyont önálló adóalany szintjén kell értékelni, a kapcsolt vagyonkezelési adóalanyok pedig az 1 milliárd forintos értékhatárt együttesen csak egyszer alkalmazhatják.
Csak ezek után állapítható meg megalapozottan a tényleges adókötelezettség, és az is, hogy a tulajdonosok által kigondolt vagyontervezési vagy strukturálási lépéseket érdemes-e megvalósítani.
A T/930. számú törvényjavaslat szövege a parlamenti eljárás során még változhat. A már ismert szabályok alapján ugyanakkor már indokolt lehet a vagyonleltár összeállítása, a cégrészesedések előzetes értékelése és az értékeléshez szükséges társasági adatok összegyűjtése.
Nem biztos benne, hogy a tervezett vagyonadó milyen hatással lehet az Ön vagyoni helyzetére és társasági részesedéseire? Kérje szakértőink segítségét!
Legal disclaimer: Jelen összefoglaló a 2026. október 27-én benyújtott T/930. számú törvényjavaslat alapján készült, kizárólag általános tájékoztatást szolgál, és nem minősül adózási vagy jogi tanácsadásnak. A törvényjavaslat tartalma a jogalkotási folyamat során változhat.
This article was peer-reviewed by:
József Vizer
Vezető adótanácsadó, cégvezető
ICT Business Advisory Zrt.
Amennyiben támogatásra van szükségük az átalakulás megtervezésében vagy lebonyolításában, szakértő csapatunk készséggel áll rendelkezésükre a teljes folyamat során.
Tekintse meg kapcsolódó szolgáltatásunkat, és kérje szakértő kollégáink segítségét!
Mit jelent az onboarding?
Az onboarding az a folyamat, amelynek során az új munkavállaló az első napoktól kezdve megismeri a szervezet működését, elvárásait és kultúráját. Célja, hogy minél gyorsabban beilleszkedjen és hatékonyan tudjon dolgozni. A jól felépített onboarding csökkenti a fluktuációt és az első hónapok üzleti kockázatait.
Mit jelent a preboarding?
A preboarding az onboardingot megelőző időszak, amely a szerződéskötéstől az első munkanapig tart. Feladata az alapvető információk és adminisztratív lépések előkészítése, hogy az új belépő felkészülten érkezzen. Megalapozza a zökkenőmentes belépést és az onboarding sikerét.
Start 2026 with a Competitive Edge — Get Ready Before the Year Ends!